Tin tức thủy sản nhiều người đọc nhất.Official press and news for Vietnam fisheries
Sự kiện

(TSVN) – Thương mại tôm toàn cầu tiếp tục mở rộng, nhu cầu tại các thị trường chủ lực cũng đang có sự phân hóa rõ rệt. Là một trong những quốc gia sản xuất tôm lớn trên thế giới, Việt Nam cần có một hướng đi đúng đắn để phát huy thế mạnh, qua đó giữ vững và nâng cao vị thế.
Theo số liệu từ Bộ Nông nghiệp và Môi trường, kim ngạch xuất khẩu thủy sản tháng 8/2026 ước đạt 1,08 tỷ USD, đưa tổng kim ngạch xuất khẩu thủy sản 8 tháng đầu năm lên 7,94 tỷ USD, tăng 10,9% so cùng kỳ năm trước.
Tôm vẫn là mặt hàng xuất khẩu lớn nhất của ngành thủy sản với kim ngạch đạt 485,5 triệu USD, tăng 5,7% so cùng kỳ năm trước; lũy kế 8 tháng đầu năm 2026 đạt 3,29 tỷ USD, tăng 12,3% so cùng kỳ năm trước, và chiếm khoảng 41% tổng kim ngạch xuất khẩu thủy sản.
Trong tháng 8/2026, Trung Quốc tiếp tục là thị trường tiêu thụ tôm lớn nhất với kim ngạch đạt 1,13 tỷ USD, tăng 37,6% so cùng kỳ năm trước. Bên cạnh đó, xuất khẩu tôm sang Nhật Bản, Hàn Quốc và ASEAN cũng ghi nhận mức tăng lần lượt 10%, 16% và 48%. Đây là những tín hiệu tích cực đối với ngành tôm, nhất là khi thị trường Trung Quốc đang nổi lên như một trong những động lực tăng trưởng đáng chú ý của thủy sản Việt Nam.
Tôm tiếp tục là động lực tăng trưởng chủ lực nhưng cũng chịu áp lực cạnh tranh lớn nhất. Việc cạnh tranh với các quốc gia có lợi thế về chi phí và nguồn cung đòi hỏi doanh nghiệp Việt Nam phải nâng chất lượng, kiểm soát giá thành, đồng thời tăng khả năng đáp ứng các tiêu chuẩn ngày càng cao của thị trường nhập khẩu.
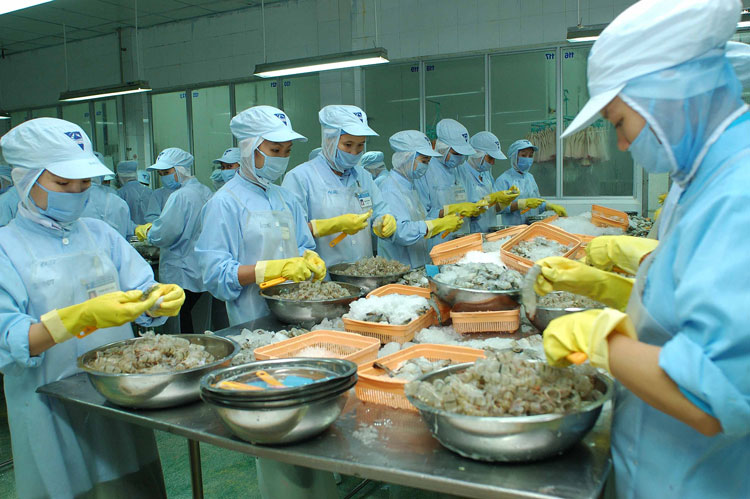
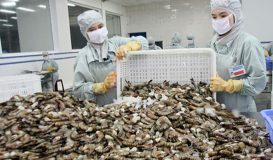
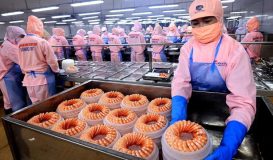
Doanh nghiệp cần đẩy mạnh sản phẩm chế biến, tiện lợi và có thương hiệu. Ảnh: Báo Đầu tư
Tổng nhập khẩu tôm của bốn thị trường lớn gồm Mỹ, Trung Quốc, EU và Nhật Bản những năm gần đây tương đối ổn định ở mức 2,4 – 2,5 triệu tấn. Tuy nhiên, phía sau con số này, dòng chảy thương mại giữa các nguồn cung và thị trường đang thay đổi nhanh chóng.
Nhập khẩu tôm Mỹ tăng từ 759.660 tấn năm 2024 lên 791.190 tấn năm 2025, nhưng suy yếu từ cuối năm do các biến động về thuế quan. Sang năm 2026, nhập khẩu giảm 11% trong quý I và 2% trong quý II. Nếu xu hướng nửa đầu năm tiếp tục, tổng nhập khẩu cả năm có thể giảm khoảng 5 – 10%.
Trong bối cảnh đó, cơ cấu nhà cung cấp đang thay đổi đáng kể. Ecuador tiếp tục tăng xuất khẩu vào Mỹ, trong khi lượng hàng từ Ấn Độ biến động mạnh hơn. Nếu xu hướng hiện tại duy trì, Mỹ có thể nhập khoảng 270.000 tấn từ Ecuador trong năm 2026, so với khoảng 230.000 tấn từ Ấn Độ.
Trong cơ cấu sản phẩm, Ecuador ngày càng cạnh tranh ở tôm bóc vỏ, trong khi Việt Nam vẫn có vị trí trong nhóm tôm tẩm bột. Thái Lan, Việt Nam và Indonesia tiếp tục có lợi thế ở các sản phẩm chế biến phức tạp, sử dụng nhiều lao động.
Tại thị trường Trung Quốc, trong nửa đầu năm 2026, quốc gia này đã nhập khẩu khoảng 2,31 triệu tấn thủy sản, tương đương giá trị 10,1 tỷ USD. Việt Nam trở thành nguồn cung thủy sản lớn thứ ba vào thị trường Trung Quốc, sau Nga và Ecuador.
Trong cơ cấu nhập khẩu thủy sản của Trung Quốc, tôm hùm là một trong những nhóm tăng trưởng nổi bật. Kim ngạch nhập khẩu mặt hàng hải sản cao cấp này năm 2025 tăng khoảng 47%, trong đó Việt Nam chiếm khoảng 36%, trở thành nguồn cung lớn nhất vào thị trường này.
Theo Rabobank, người tiêu dùng Trung Quốc ngày càng phân hóa trong chi tiêu nhưng vẫn sẵn sàng trả tiền cho thực phẩm được đánh giá cao về sức khỏe, dinh dưỡng và tiện lợi.
Tại EU, nguồn cung tôm từ châu Á đã tăng đáng kể trong năm 2025. Xuất khẩu sang EU của Ấn Độ tăng 45%, Việt Nam tăng 8% và Indonesia tăng 59%. Trong đầu năm 2026, các sản phẩm tôm từ Ấn Độ và Việt Nam tiếp tục gia tăng hiện diện.
Đáng chú ý, sản phẩm giá trị gia tăng có khả năng chống chịu tốt hơn tôm nguyên liệu. Các nhà cung cấp châu Á chiếm ưu thế trong phân khúc này và Việt Nam tiếp tục giữ thị phần lớn nhất với khoảng cách đáng kể so với các nguồn cung khác.
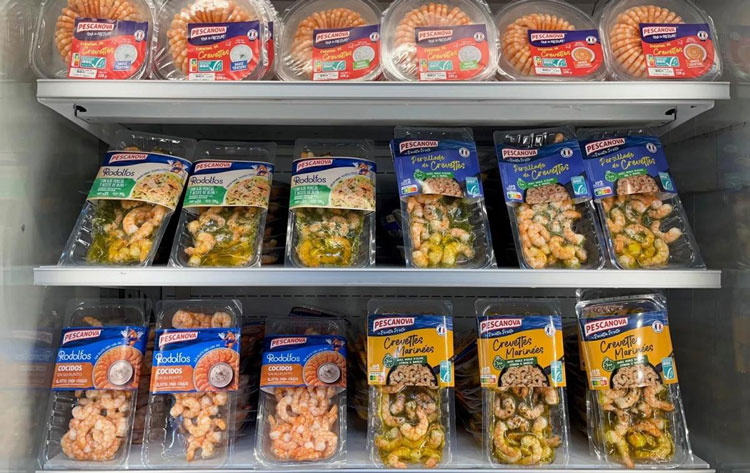
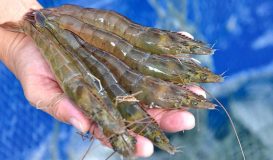
Tôm chế biến có lợi thế hơn tại thị trường EU. Ảnh: ST
Nhật Bản vẫn là thị trường nhỏ nhất trong bốn thị trường lớn nhưng tương đối ổn định. Nhập khẩu tăng từ 207.082 tấn năm 2024 lên 210.141 tấn năm 2025. Trong năm 2026, nhập khẩu tăng 2% trong quý I nhưng giảm 9% trong quý II và dự kiến cả năm giảm nhẹ, dù vẫn trên 200.000 tấn. Khác với các thị trường tăng trưởng chủ yếu nhờ tôm nguyên liệu, Nhật Bản có phân khúc tôm chế biến phát triển ổn định.
Ấn Độ hiện là nhà cung cấp tôm lớn nhất cho Nhật Bản nhờ giá nguyên liệu cạnh tranh và khả năng đáp ứng quy cách. Việt Nam dẫn đầu nguồn cung tôm bóc vỏ, đồng thời cùng Thái Lan có vị trí tốt ở các nhóm sản phẩm chế biến sâu.
Ở nhóm tôm chế biến một công đoạn, Ấn Độ, Indonesia và Việt Nam giữ vị trí đáng kể; trong khi với sản phẩm chế biến sâu hơn, Việt Nam và Thái Lan nổi bật hơn nhờ kinh nghiệm với các sản phẩm ăn liền như tôm luộc và tôm sushi.
Rõ ràng, các thị trường chủ lực đang có sự phân hóa rõ rệt, Mỹ đối mặt với nhu cầu yếu; nhập khẩu của Trung Quốc tăng nhanh hơn tiêu dùng; châu Âu ngày càng chú trọng đúng sản phẩm và kênh bán hàng; trong khi Nhật Bản tiếp tục ưu tiên các sản phẩm chế biến phù hợp từng phân khúc.
Theo ông Hồ Quốc Lực, Chủ tịch HĐQT Công ty CP Thực phẩm Sao Ta, trong nhiều năm, sản lượng vẫn là một trong những động lực quan trọng của xuất khẩu thủy sản. Nguồn cung tăng giúp doanh nghiệp có thêm nguyên liệu, mở rộng quy mô chế biến và đáp ứng các đơn hàng lớn. Tuy nhiên, mô hình tăng trưởng dựa chủ yếu vào sản lượng ngày càng bộc lộ giới hạn.
Nguồn lợi tự nhiên không phải vô hạn. Diện tích nuôi, nguồn nước, chi phí thức ăn, con giống, lao động và năng lượng đều có giới hạn. Trong khi đó, các thị trường nhập khẩu ngày càng đặt ra yêu cầu cao hơn về chất lượng, an toàn thực phẩm, truy xuất nguồn gốc và tiêu chuẩn môi trường. Vì thế, bài toán không còn đơn giản là xuất khẩu thêm bao nhiêu tấn tôm, cá. Quan trọng hơn là mỗi tấn hàng có thể tạo ra bao nhiêu USD.
Cùng một lượng tôm nguyên liệu, nếu chỉ sơ chế và xuất khẩu dưới dạng sản phẩm phổ thông thì giá trị tạo ra sẽ khác rất xa so với việc phân loại, chế biến sâu, phát triển sản phẩm tiện lợi, sản phẩm cao cấp hoặc sản phẩm được thiết kế riêng cho từng thị trường. Đây chính là khoảng trống mà doanh nghiệp thủy sản cần tập trung khai thác.
Thị trường quốc tế đang thay đổi nhanh. Người tiêu dùng không chỉ quan tâm sản phẩm có nguồn gốc từ đâu mà còn quan tâm sản phẩm được sản xuất như thế nào, có tiện lợi hay không, có đáp ứng các yêu cầu về môi trường hay không. Điều này đang tạo ra dư địa lớn cho chế biến sâu.
Với tôm, thay vì chỉ xuất khẩu tôm đông lạnh nguyên con hoặc sơ chế, doanh nghiệp có thể phát triển các sản phẩm chế biến, đóng gói theo khẩu phần, thực phẩm tiện lợi hoặc các dòng sản phẩm có thương hiệu. Nói cách khác, lợi thế của ngành thủy sản trong tương lai không chỉ nằm ở việc có nhiều nguyên liệu mà nằm ở khả năng biến nguyên liệu thành sản phẩm mà thị trường sẵn sàng trả giá cao hơn.
Cảnh Nghi
 Trang chủ
 Chia sẻ
 Bình luận