Tin tức thủy sản nhiều người đọc nhất.Official press and news for Vietnam fisheries
Sự kiện

(TSVN) – Châu Âu đang ở thời điểm bước ngoặt trong sản xuất và cung ứng thức ăn thủy sản. Cân bằng giữa nhu cầu đang gia tăng với sự bền vững đòi hỏi sự phối hợp giữa ba trụ cột: chính sách – doanh nghiệp – nghiên cứu.
Tháng 7 năm 2026, Ủy ban châu Âu đã công bố một nghiên cứu mới về Thức ăn cho nuôi trồng thủy sản. Nghiên cứu được thực hiện dựa trên cách tiếp cận tổng hợp, dựa vào các báo cáo về sản lượng thức ăn thủy sản, nhu cầu thức ăn theo từng loại thủy sản được nuôi trồng và tham vấn các chủ thể tham gia vào chuỗi cung ứng thủy sản, bao gồm cả các nhà khoa học.
Các loại thủy sản được khảo sát phục vụ nghiên cứu gồm: cá ngừ vây xanh Đại Tây Dương, cá hồi Đại Tây Dương, cá chép, cá vược châu Âu, cá tráp biển, cá sủ, cá hồi vân, tôm thẻ chân trắng, cá bơn, cá tầm, cá bơn thân dẹt.
Nghiên cứu ước tính, lượng thức ăn sử dụng để nuôi trồng các loại thủy sản trên đã tăng từ mức dưới 900.000 tấn năm 2013 lên hơn 1,1 triệu tấn vào năm 2023. Chỉ riêng với thức ăn dạng nén, nhu cầu đã tăng từ 567.058 tấn tới 666.893 tấn trong cùng giai đoạn.
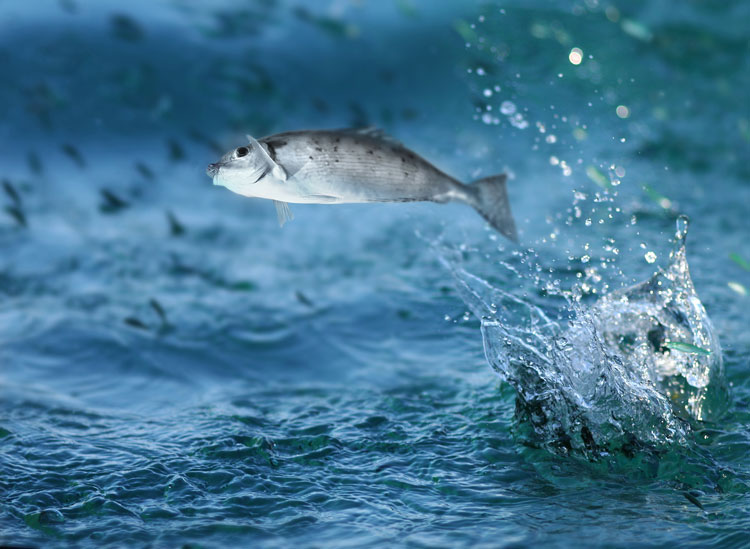
Trong năm 2023, các trại nuôi cá tráp cần tới 31,5% tổng lượng thức ăn dạng nén. Tiếp đó là cá hồi vân, cần 28,9% tổng lượng thực ăn dạng nén và cá vược châu Âu, cần 26% tổng lượng thức ăn dạng nén. Tôm và cá bơn thân dẹt tiêu thụ ít thức ăn dạng nén nhất, lần lượt là 0,02% và 0,54%.
Nhìn trong tương quan với sự gia tăng nhu cầu thức ăn thủy sản, nhu cầu cần cho các trại nuôi cá vược châu Âu tăng 35% sau một thập niên, trong khi với cá tráp, con số tương ứng là 13,6%.
Lượng thức ăn để nuôi cá sủ tăng gấp gần 9 lần trong giai đoạn thống kê, tuy vậy, quán quân theo tiêu chí này thuộc về cá hồi vân, với nhu cầu thức ăn tăng trung bình khoảng 288.000 tấn mỗi năm.
Nghiên cứu của Ủy ban châu Âu tập trung xem xét hiệu quả các nguồn nguyên liệu thay thế gồm côn trùng, protein vi sinh vật và tảo. Các nhà khoa học chỉ rõ, trong khi các nguồn nguyên liệu này có thể giúp đa dạng hóa chuỗi cung ứng thức ăn thủy sản, chi phí, khả năng mở rộng quy mô và các quy định chính sách đang là những rào cản cơ bản.
Đầu tiên, về hiệu quả kinh tế, sự khác biệt tuỳ theo từng loại nguyên liệu thay thế. Chẳng hạn, thay thế 30% bột cá bằng bột phụ phẩm gia cầm sẽ làm giảm giá thành thức ăn hỗn hợp từ 1,47 euro/kg còn 1,244 euro/kg. Nếu thức ăn hỗn hợp chứa 40% sâu bột, giá thành lại ở mức 2,42 euro/kg. Ruồi lính đen và protein đơn bào được phối trộn với tỷ lệ tương tự nhau trong thức ăn hỗn hợp sẽ cho ra giá thành 1,57 euro/kg.
Vì thế, các chuyên gia gợi ý, không có lựa chọn duy nhất cho quá trình thay thế này. Hiệu quả dinh dưỡng, giá thành, sự sẵn có, tác động môi trường và các quy định hiện hành đều tác động đến lựa chọn thương mại hóa loại nguyên liệu thay thế.
Nghiên cứu kết luận, thức ăn thủy sản chiếm hơn 50% chi phí nuôi trồng thủy sản, do đó, hiệu quả sử dụng thức ăn và sự ổn định giá cả là yếu tố then chốt đối quyết định năng lực cạnh tranh của ngành nuôi trồng thủy sản.
Nghiên cứu của Ủy ban châu Âu được thực hiện trong bối cảnh ngành công nghiệp thức ăn thủy sản của khu vực này đang đối mặt với sự cạnh tranh khốc liệt.
Châu Âu từ lâu đã là nhà xuất khẩu thức ăn lớn, chiếm khoảng 21% doanh thu thị trường thức ăn thủy sản toàn cầu. Vị thế này có được nhờ quá trình đầu tư bền vững vào nghiên cứu và phát triển (R&D), các công thức tiên tiến và chất lượng sản phẩm.
Tuy nhiên, ngành công nghiệp này tại châu Âu đang đối mặt với sự gia tăng chi phí nguyên liệu đầu vào và chi phí năng lượng. Hai yếu tố đầu vào này của châu Âu có sự khác biệt với các đối thủ cạnh tranh, điều làm bào mòn thêm năng lực cạnh tranh của các nhà sản xuất khu vực. Bên cạnh đó, tính dễ tổn thương trong tiếp cận các phụ gia thiết yếu như các loại vitamin và acid amin cũng là một vấn đề gây ra nhiều lo ngại.
Ngoài ra, theo bà Nandini Roy Choudhury, nghiên cứu viên cấp cao của Future Market Insights, lạm phát giá thực phẩm có thể đẩy ưu tiên bền vững xuống phía sau bởi các đối tác và khách hàng trong chuỗi cung ứng sẽ khó chấp nhận giá đầu vào cao hơn.
Các chuyên gia đánh giá, châu Âu đang ở thời điểm bước ngoặt trong sản xuất và cung ứng thức ăn thủy sản. Ngoài phục vụ xuất khẩu, năng lực sản xuất thức ăn thủy sản còn giúp đảm bảo đáp ứng nhu cầu loại sản phẩm này cho các nước thành viên. Hiện tại, sản lượng thủy sản nuôi trồng ở châu Âu chiếm khoảng 1% tổng sản lượng toàn cầu.
“Cân bằng giữa nhu cầu đang gia tăng với sự bền vững đòi hỏi sự phối hợp giữa ba trụ cột: chính sách – doanh nghiệp – nghiên cứu. Việc kết hợp các giải pháp thức ăn nuôi trồng thủy sản tiên tiến, cùng quản trị và sự phối hợp của các bên liên quan sẽ giúp ngành nuôi trồng thủy sản nâng cao sức cạnh tranh, bền vững và có trách nhiệm với môi trường”, nhóm nghiên cứu khuyến nghị.
Thức ăn thủy sản chiếm hơn 50% chi phí nuôi trồng thủy sản, do đó, hiệu quả sử dụng thức ăn và sự ổn định giá cả là yếu tố then chốt đối quyết định năng lực cạnh tranh của ngành nuôi trồng thủy sản.
Linh Sam
 Trang chủ
 Chia sẻ
 Bình luận